El 87% de las transacciones internacionales se hacen en una moneda que pertenece a un solo país. Ese país tiene el 4% de la población mundial, el 25% del PIB global y, sin embargo, controla la moneda con la que el otro 96% de la humanidad cobra exportaciones, paga importaciones, refinancia deuda y guarda reservas.
La asimetría es tan grande que ya casi no se nombra, como esos defectos arquitectónicos a los que nos acostumbramos por convivencia diaria.
Se llama dólar. Y su hegemonía monetaria, hija del orden de Bretton Woods de 1944 y de las decisiones unilaterales de Richard Nixon en 1971, está más cerca de su fin que de su consolidación. La pregunta no es si se reformará el sistema monetario internacional: es cuándo y a costa de quién.
La cifra
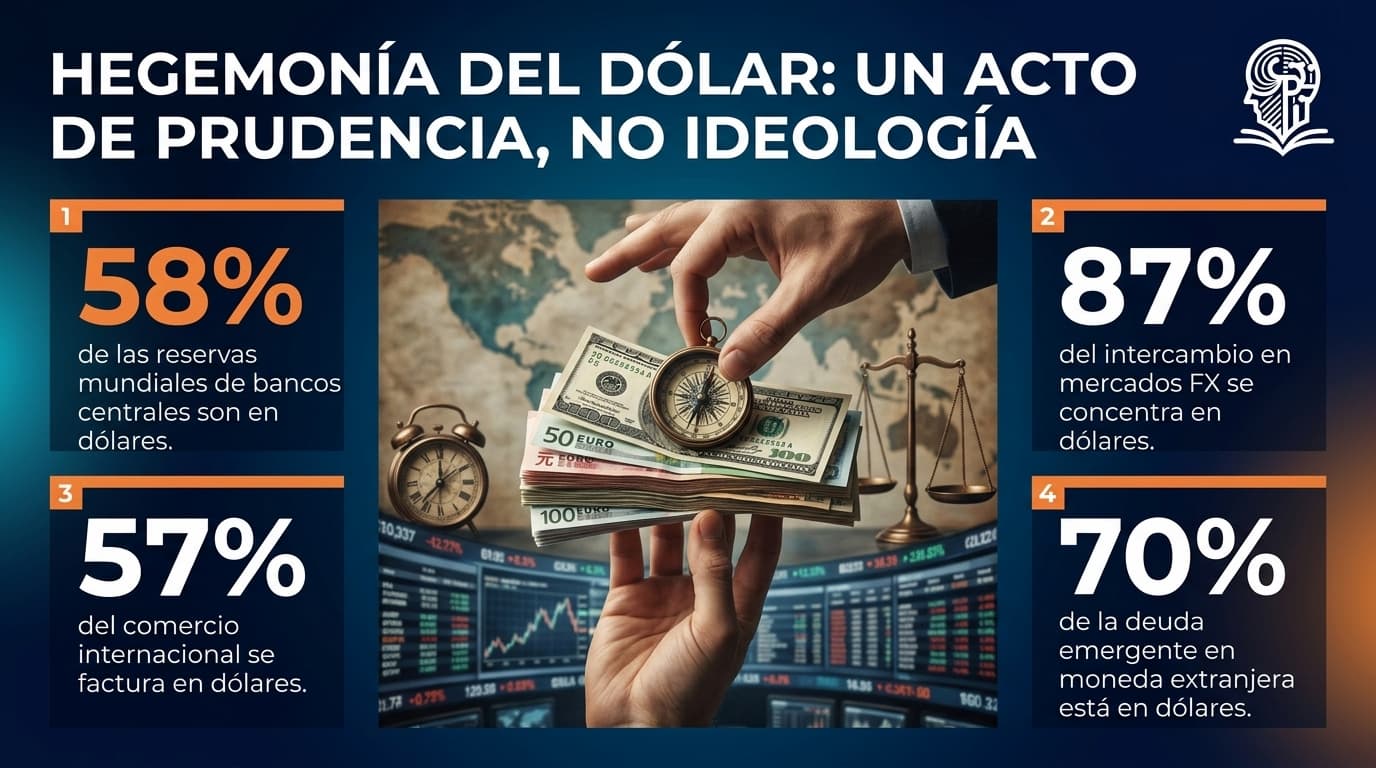
Los datos del BIS y del FMI dibujan el paisaje. El dólar concentra el 58% de las reservas mundiales de bancos centrales, el 87% del intercambio en mercados FX, el 50% del comercio internacional facturado y el 70% de la deuda emergente denominada en moneda extranjera.
Esa concentración significa una cosa simple: cuando Estados Unidos sube tasas o impone sanciones, el mundo entero recibe el impacto, sin haber sido consultado.
Los casos recientes son ilustrativos. Las sanciones sobre Rusia tras 2022 demostraron que el dólar puede ser usado como arma geopolítica: el bloqueo de reservas rusas en bancos occidentales fue, juridicamente una expropiación; en la práctica, una advertencia para cualquier país que dependa del dólar y discrepe con la política de EU.
Después de 2022, China, Arabia Saudí, Brasil, la India y un puñado de economías intermedias empezaron a explorar alternativas. No por ideología: por prudencia.
El privilegio exorbitante
El término no es mío. Es de Valéry Giscard d’Estaing, entonces ministro de finanzas francés en 1965, refiriéndose a la posición del dólar. Privilegio exorbitante quería decir: Estados Unidos es el único país que puede pagar sus importaciones imprimiendo su propia moneda.
El único que financia su déficit comercial con deuda denominada en lo que él mismo produce; el único cuyas tasas de interés mueven los flujos globales sin que ningún banco central extranjero pueda contrarrestarlas.
Sesenta años después, ese privilegio sigue intacto en lo sustantivo. Lo que cambió es la disposición de los demás Estados a seguir aceptándolo. Y eso, en geopolítica, es lo que marca el inicio del fin de cualquier hegemonía.
Keynes y el bancor
John Maynard Keynes, en Bretton Woods en 1944, propuso una solución radical y la perdió por la fuerza diplomática de EU. Su propuesta era el bancor: una moneda supranacional emitida por una Cámara de Compensación Internacional, respaldada por un cesto de bienes y divisas, no por la divisa de ningún país en particular.
El bancor habría tenido tres virtudes que el dólar no tiene. No estaría sujeto al ciclo político o económico de ningún Estado individual. Penalizaría tanto los superávits crónicos como los déficits crónicos, obligando a corregir desequilibrios estructurales.
Sobre todo, retiraría del país emisor el privilegio de financiar sus déficits con deuda externa en su propia moneda.
Estados Unidos, en 1944, prefirió el sistema dólar-oro porque le convenía. Sesenta años después, sigue conviniéndole. Pero la conveniencia de uno no es la justicia de todos. Y la arquitectura institucional internacional, eventualmente, se reajusta a la distribución real del poder.
El bancor de Keynes podría volver, en una versión actualizada. Y vale la pena pensar cómo.
Tres caminos posibles
El debate técnico ofrece, hoy, tres alternativas serias. Cada una con virtudes y problemas:
- Cesto multilateral basado en los DEG. Los Derechos Especiales de Giro del FMI ya existen como activo de reserva sintético. Son un cesto del dólar, euro, libra esterlina, yen y yuan. Ampliarlos como instrumento de comercio internacional y de reservas requeriría reformar el FMI —cuotas, gobernanza, papel del oro.
- Sistemas regionales de pagos. China impulsó CIPS como alternativa a SWIFT. Los BRICS exploran BRICS Pay. India promueve UPI internacional. Cada bloque construye su infraestructura paralela. No reemplazan al dólar; lo erosionan por los flancos. Es la opción que ya está en marcha sin que ningún tratado formal la respalde.
- Monedas digitales de banco central interoperables. El BIS ha estado promoviendo arquitecturas técnicas para que las CBDC de distintos países se intercambien directamente entre bancos centrales, sin necesidad de pasar por el sistema dólar-correspondencia bancaria.
Soberanía monetaria como sustantivo
Aquí entra una distinción filosófica que rara vez se nombra en la conversación financiera. La soberanía estatal moderna se construyó sobre tres pilares: el monopolio de la fuerza, el monopolio de la ley y el monopolio de la moneda. Carl Schmitt llamó al tercero “soberanía monetaria” y lo consideró parte indisoluble del primero.
Cuando un país no controla su propia moneda —porque su economía está dolarizada de facto, porque su deuda externa está denominada en una divisa extranjera, porque sus exportaciones se facturan en algo que no produce— renuncia a una parte sustantiva de su soberanía.
La política monetaria se le hace desde afuera. La política fiscal queda condicionada por la balanza de pagos en moneda ajena. Y, en momentos de crisis, depende de las decisiones de la Reserva Federal estadounidense, que no fue elegida por sus ciudadanos.
Eso, antes de cualquier discusión técnica, es un problema democrático. Los pueblos eligen presidentes y parlamentos; no eligen a quien les fija la tasa de interés. La asimetría del sistema dólar convierte a la mayor parte de la humanidad en gobernada monetariamente por una institución extranjera.
Sin embargo, la mayor parte de la humanidad lo acepta como dato natural del orden internacional, como si las nubes vinieran ya pintadas.
Cui bono
Hagamos la pregunta romana una vez más: ¿quién gana con el statu quo monetario?
- El Tesoro estadounidense, que coloca deuda a tasas menores que cualquier otro emisor soberano porque el mundo está obligado a comprarla como reserva.
- Los bancos correspondientes globales, que cobran comisiones por todas las transacciones internacionales en dólares (cifras en miles de millones de dólares anuales).
- Las empresas transnacionales que reportan en dólares, evitando la complejidad contable de monedas múltiples.
- Las élites financieras de países emergentes, que mantienen su patrimonio en dólares para protegerse de las devaluaciones que ellas mismas, frecuentemente, contribuyen a provocar.
- Los perdedores son los exportadores en moneda local que cobran en una divisa que no controlan, los trabajadores cuyos salarios se compran y venden contra el dólar sin que ellos voten ese precio
- Los países endeudados en dólares que pagan tasas que se decidieron en Washington, y los bancos centrales emergentes obligados a mantener reservas en dólares aunque preferirían diversificar.
Conclusión
El sistema dólar funcionó durante setenta años. No funcionó por bondad: funcionó porque ningún rival podía retarlo y porque la alternativa —el caos monetario de los años treinta— era peor.
Hoy ambas condiciones cambiaron. Hay rivales con peso económico real (China, la UE), hay infraestructura técnica para un sistema multimoneda, y hay disposición política creciente —en el sur global, en Asia, hasta en Europa— para discutir alternativas.
La propuesta concreta no es destronar al dólar de la noche a la mañana: sería irresponsable. Es construir, durante la próxima década, una arquitectura monetaria multipolar donde el dólar siga siendo importante pero deje de ser exclusivo.Un cesto.
Lo deseable es un pluralidad. Una soberanía monetaria recuperable para los países que hoy la han cedido por inercia.
Como cierra el viejo refrán: quien no tiene su propia mesa, come donde le dejen. Y comer donde a uno le dejen es, en términos monetarios, el destino de los países que renuncian a pensar en su moneda.