Si tienes menos de 35 años, vives en una ciudad grande y trabajas con un salario formal, hay una cuenta que ya hiciste, aunque hubieras preferido no hacerla: con tu sueldo actual, tardarías entre veinte y cuarenta años en juntar el enganche de un departamento modesto, y otros treinta en pagarlo.
La aritmética es brutal y no admite optimismo motivacional.
No es problema de generación perezosa. No es problema de gastar mucho en cafés artesanales. La vivienda en las grandes ciudades del mundo se desacopló de los ingresos laborales durante los últimos veinticinco años, y nadie tiene un plan serio para volver a acoplarlos. Pero alguien sí gana. Y vale la pena nombrar a ese alguien.
El número
Una métrica básica del análisis urbano es la razón precio-ingreso: cuántos años de ingreso bruto medio cuesta una vivienda mediana. En 1990, las grandes capitales mundiales rondaban una razón de cuatro a seis. Vivienda asequible era la que costaba menos de cinco veces el ingreso anual.
Hoy, según el Demographia International Housing Affordability Survey, Hong Kong cierra en 20.7. Sídney en 13.3. Vancouver en 12.0. San Francisco en 11.0. Londres en 8.7. Ciudad de México, Buenos Aires, Madrid y Lisboa están entre 8 y 11 según la zona.
Esa multiplicación no se explica por costos de construcción —los materiales y la mano de obra se han abaratado en términos reales—. Se explica por el suelo. Y el precio del suelo, en ciudades con escasez artificial, no responde a la oferta y la demanda residencial: responde a la demanda especulativa global.
Cómo se rompió
La fractura tiene tres causas y conviene ordenarlas, porque cada una requiere una política distinta:
Financiarización del suelo. Después de 2008, los grandes fondos institucionales descubrieron que la vivienda residencial era un activo refugio más estable que las acciones.
Blackstone, por ejemplo, posee hoy más de 300,000 viviendas unifamiliares en Estados Unidos. No las renta porque le interese cobrar renta: las usa como ancla de un instrumento financiero. El suelo dejó de ser refugio del trabajador y se volvió derivado del trader.
Plataformas de alquiler corto. Airbnb y similares retiraron, en ciudades como Barcelona, Lisboa, Florencia y Ámsterdam, entre el 10% y el 25% del stock de alquiler tradicional. La rentabilidad mensual de un alquiler turístico supera por dos o tres veces a la del alquiler residencial.
El que tiene un departamento lo saca del mercado residencial. El que busca rentar se queda sin opciones.
Restricciones de zonificación rígidas. En la mayoría de las ciudades occidentales, construir vivienda en alturas o densidades distintas a las planeadas hace cincuenta años es legalmente imposible.
La oferta no responde a la demanda porque la regulación urbana se diseñó para barrios de baja densidad cuando la población era la mitad y el ingreso aún alcanzaba.
Lefebvre y el derecho a la ciudad
Henri Lefebvre, en 1968, escribió un ensayo corto titulado “El derecho a la ciudad”. La tesis era simple: la ciudad pertenece a quienes la habitan, no a quienes la poseen. Es derecho de uso, no derecho de propiedad. Suena retórico hasta que uno entiende lo que implica.
Implica que ninguna persona que vive y trabaja en una ciudad debería ser expulsada de ella por el precio de la vivienda. Implica que la especulación inmobiliaria es, técnicamente, una expropiación silenciosa.
David Harvey actualizó el argumento medio siglo después en Ciudades rebeldes. La ciudad neoliberal, decía, ha convertido el espacio habitable en activo financiero.
Lo que el ciudadano percibe como hogar, el inversionista lo percibe como ladrillo monetizable. Esos dos lenguajes coexisten en la misma plaza, y solo uno gana.
Cui bono
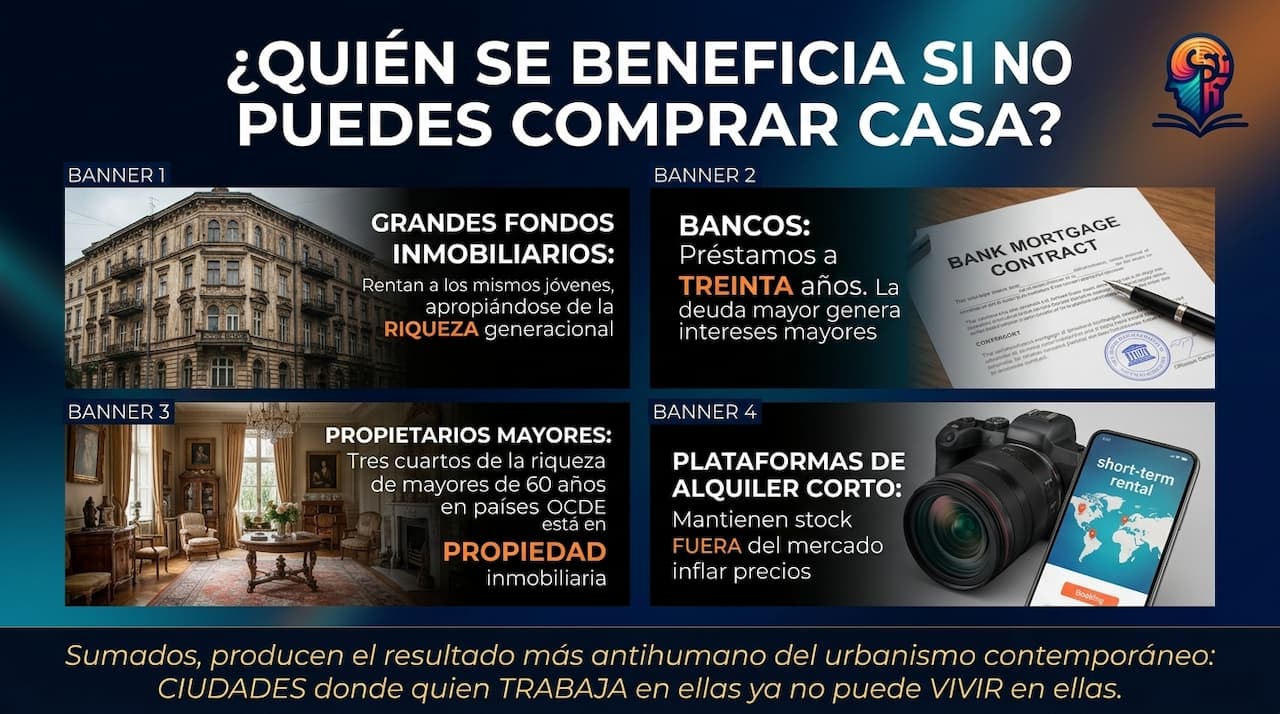
¿Quién se beneficia de que ningún joven pueda comprar casa? Hagamos la pregunta romana sin disfraz:
Los grandes fondos inmobiliarios, que rentan a los mismos jóvenes que no pueden comprar y se apropian de la riqueza generacional que antes se transfería como propiedad.
Los bancos, que prestan a plazos de treinta años en lugar de veinte, porque la deuda mayor genera intereses mayores.
Los propietarios mayores, cuyo único activo —la casa— se aprecia gracias a la escasez. Tres cuartos de la riqueza neta de los mayores de sesenta años, en los países OCDE, está en propiedad inmobiliaria.
Las plataformas de alquiler corto, que mantienen un porcentaje del stock fuera del mercado residencial para inflar los precios de lo que sí queda disponible.
Cada uno de esos cuatro actores actúa racionalmente desde su posición. Ninguno actúa con maldad. Y, sumados, producen el resultado más antihumano del urbanismo contemporáneo: ciudades donde quien trabaja en ellas ya no puede vivir en ellas.
La vivienda no es un activo
Esta es la frase incómoda que conviene decir sin matices: la vivienda no es un activo financiero. Es un bien de uso esencial, como el alimento y el agua.
Tratar a la vivienda como activo financiero produce dos efectos. Eleva su precio fuera de la capacidad de ingreso laboral. Y la convierte en mecanismo de transferencia de riqueza de los jóvenes a los viejos, y de los trabajadores a los rentistas.
John Rawls, en Teoría de la justicia, propuso una prueba mental: una sociedad es justa si sus reglas pudieran aceptarse sin saber qué posición ocuparía uno dentro de ella.
Aplicado a la vivienda contemporánea, la prueba falla con escándalo. Si supieras que ibas a nacer en 2005 sin patrimonio familiar, no aceptarías las reglas actuales del mercado inmobiliario. Punto.
Tres mecanismos correctivos
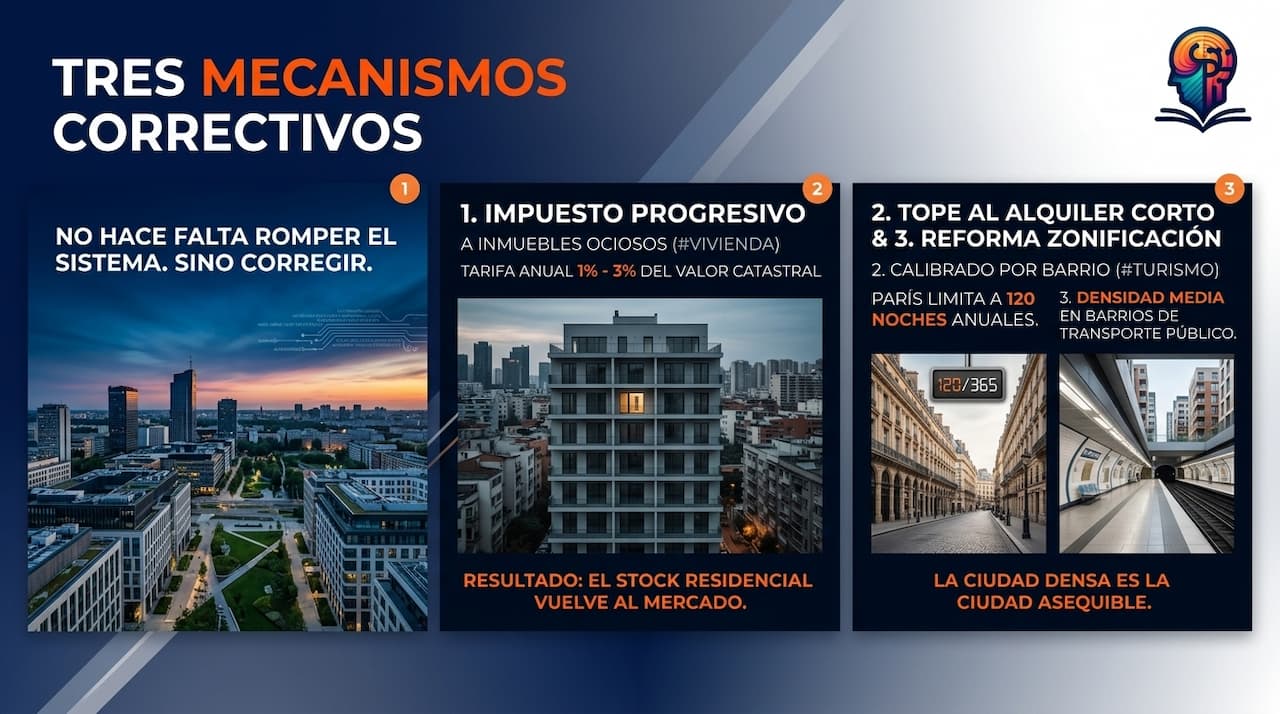
No hace falta romper el sistema. Hace falta corregir tres parámetros, con experiencia comparada disponible:
Impuesto progresivo a inmuebles ociosos —Vancouver, Toronto, Sídney lo aplican—. Quien deja una vivienda sin habitar más de seis meses al año paga una tarifa anual del 1% al 3% del valor catastral. Resultado: el stock residencial vuelve al mercado.
Tope al alquiler corto turístico, calibrado por barrio. París permite un máximo de 120 noches anuales por unidad; Barcelona limita las licencias por código postal. La especulación turística se contiene; el alquiler residencial respira.
Reforma de zonificación para permitir densidad media en barrios de transporte público. La ciudad densa es la ciudad asequible. La ciudad de jardín, aunque suene encantadora, es la ciudad excluyente.
Conclusión
Hay un dicho que aplica con dureza: la casa no es ladrillo, es vida. Cuando un país no garantiza acceso digno a la vivienda a quienes trabajan en él, está abdicando de su función más básica.
Cuando una generación entera renuncia a la posibilidad de comprar casa, no es solo un dato económico: es la primera ruptura del contrato intergeneracional. Tus padres pudieron. Tú no. Y si nadie corrige, tus hijos tampoco.
No es accidente. No es destino. Es decisión política sostenida durante veinticinco años. Y lo único que se necesita para corregirla es exactamente lo mismo que se necesitó para producirla: decisión política sostenida. La pregunta no es si se puede; es si todavía hay voluntad.