Partiendo de la promesa “compra ahora, paga después”, una de las innovaciones financieras más vendidas de la última década resultó ser una versión renovada de algo viejísimo: la usura.
Solo que mejor empacada, sin la mala fama del agiotista de barrio, con una interfaz amigable y un botón naranja que dice Klarna, Afterpay, Affirm, Kueski Pay o cualquiera de sus muchos primos.
Salvo que nunca hayas comprado en línea, seguramente has visto la opción aparecer en el checkout. Cuatro pagos quincenales sin intereses. Suena inocuo. Suena casi cortés.
Sin embargo, cuando uno mira los datos agregados, descubre que las plataformas de Compra Ahora Paga Después —BNPL, por sus siglas en inglés— son una de las máquinas más eficaces inventadas en este siglo para inducir sobreconsumo en gente joven con ingresos modestos.
Lo nuevo
El BNPL no es exactamente crédito al consumo tradicional. No te pide score crediticio robusto, no aparece en buró, no exige aval. La empresa que vende el servicio le paga al comercio el monto completo al momento, asume el riesgo de impago.
Se cobra con un combo: intereses cuando el cliente se atrasa, comisiones al comercio por cada transacción y, en algunos modelos, datos del comportamiento de compra que se monetizan en otro lado.
La justificación pública es que democratiza el acceso al crédito. La realidad operativa es que aumenta el ticket promedio de compra entre un 30% y un 50%.
Lo anterior es un dato que las propias plataformas presumen ante sus comercios afiliados, y que el 40% de los usuarios habituales tiene al menos un retraso de pago al año. Sobre esa última cifra, los retrasos, descansa el modelo de negocio.
La trampa
El problema no es el producto en sí. Comprar algo a plazos, con un costo financiero transparente, es un instrumento legítimo y útil. El problema es la arquitectura cognitiva. Pagar veinticinco al mes durante cuatro meses no se siente como pagar cien.
Aceptar tres compromisos paralelos en tres plataformas distintas no se siente como aceptar una deuda. Y, cuando llega la cuarta cuenta, ya es tarde para frenar.
Es el efecto que Daniel Kahneman llamó “contabilidad mental”: el cerebro humano evalúa las pérdidas en silos separados, no en total. Las plataformas BNPL diseñaron, con cuidado quirúrgico, una interfaz que aprovecha ese sesgo. No es accidente: es ingeniería conductual.
Aristóteles tenía un nombre
Aristóteles, en su Política, distinguía entre oikonomía —el manejo de la casa para satisfacer necesidades reales— y chrematística —la acumulación de dinero por sí mismo, sin fin natural—. Llamó virtuosa a la primera, peligrosa a la segunda.
Dentro de la chrematística, identificó una variedad particularmente corrosiva: la usura, que es ganar dinero del dinero sin que medie producción de valor.
Más tarde, Tomás de Aquino extendió el argumento. La usura era moralmente problemática no por el cobro en sí, sino porque convertía el tiempo —que pertenece a Dios y a la comunidad— en un objeto privado de extracción.
El argumento religioso ha perdido fuerza; el filosófico no. Los BNPL hacen exactamente lo que Tomás describió: monetizan el tiempo del comprador, cobrando especialmente cuando ese comprador se retrasa.
Tres señales rojas
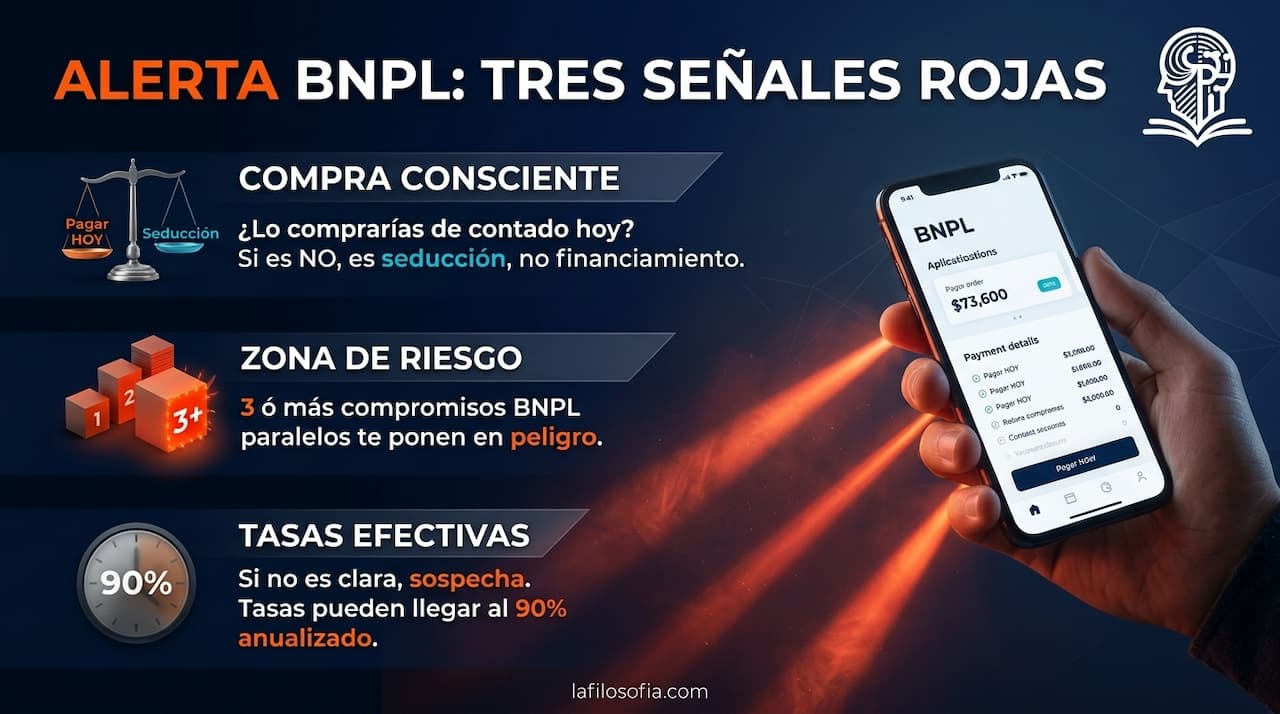
Si en este momento estás considerando usar un BNPL, antes de aceptarlo conviene preguntarse tres cosas:
¿Compraría este objeto si tuviera que pagarlo de contado, hoy, con dinero ya en la cuenta? Si la respuesta es no, el BNPL no es financiamiento: es seducción.
¿Cuántos compromisos BNPL paralelos tengo ya activos? Si son tres o más, estoy en zona de riesgo, aunque cada uno parezca pequeño.
¿Cuál es la tasa efectiva anual si me atraso un mes? Si la plataforma no la muestra clara, eso ya es señal. Las tasas efectivas en algunas jurisdicciones llegan al 90% anualizado.
Regulación, no prohibición
El BNPL no tiene que prohibirse. Tiene que regularse como lo que es: crédito al consumo. Eso significa tres cosas concretas. Reporte obligatorio a buró de crédito. Costo anualizado equivalente exhibido al lado de cada oferta. Y límite a la suma total de compromisos BNPL paralelos por usuario, calibrado por su ingreso registrado.
La Unión Europea avanzó en esa dirección con la Directiva 2023/2225, vigente desde noviembre de 2026. Brasil discute algo similar. Estados Unidos lo dejó a las regulaciones estatales, con resultados desiguales.
El resto del mundo va atrás. Y mientras tanto, una generación entera se está endeudando en mini-cuotas que, sumadas, equivalen a sueldos enteros comprometidos.
Conclusión
Como dice el proverbio: lo barato sale caro. El BNPL es barato en cada cuota individual y caro en la suma total, en el sobreconsumo que induce, en la deuda silenciosa que acumula. Sus víctimas no aparecen en los titulares —no hay desahucios masivos— porque la quiebra es lenta, fragmentada, vergonzante.
Volvamos a la pregunta básica que se hacía la oikonomía aristotélica: ¿esto que voy a comprar mejora mi vida? Si la respuesta requiere endeudarse en cuatro cuotas para hacerla parecer “sí”, probablemente la respuesta verdadera es no.
En una época que disfraza el endeudamiento de libertad financiera, hacerse la pregunta es ya un acto pequeño de resistencia.